هم اکنون عضو شبکه تلگرام رجانیوز شوید

گروه اقتصاد- رجانیوز: با نگاهی به بحران پولی جهان در سال 2008 در مییابیم بخش مبادلات کاغذی (بخش اسمی) به جای آن که متناسب یا در تناظر یک به یک با بخش واقعی باشد، بیش از سایر بخشها گسترش یافت و این خود عاملی برای ایجاد بحران شد.
به گزارش رجانیوز؛ در این بحران موسسات بزرگ مالی دنیا تهدید به فروپاشی شدند که اگر برنامه نجات از سوی دولتها اجرایی نمیشد، این فروپاشی صورت میپذیرفت. بورسهای بزرگ دنیا، شاهد سقوط شدید ارزش شاخصهای خود بودند و سرمایه سهامداران تا کمتر از نصف کاهش یافت. این بحران به بازار مسکن کشیده شد و نتیجهای جز اخراج کارگران و سلب حق مالکیت مردم از ملک خود در برنداشت. کسبوکارهای کلیدی به شکست انجامید و رکودی چهار ساله بر فعالیتهای اقتصادی سایه افکند که این خود منجر به کاهش میلیاردها دلار از ثروت مصرفکنندگان و بحران نقدینگی شد.
حال با نگاهی از بالا به نظام بانکی کشور، دقیقا همین مساله را میتوان در ایران مشاهده کرد.
ساختار بانکی کشور مربوط به قبل از انقلاب و آخرین قانون پولی و بانکی کشور به سال 1351 بر میگردد و این در حالی است که در دنیا بهطور مداوم در بازههای زمانی کوتاه چندساله، متناسب با مقتضیات زمانی و تغییر و تحولات رخ داده، قوانین پولی و بانکی بهروز میشوند. نمونه عینی این مساله در سالهای میانی بحران جهانی اخیر اقتصاد میتوان دید و در جولای سال ۲۰۱۰، اصلاحات نظارتی داد_فرانک (Dodd–Frank) در بیش از 800 صفحه برای کم کردن شانس یک وقوع مجدد در ایالات متحده، تصویب شد تا سیاستهای پولی و مالی جدید، تسکیندهندهای برای کمکردن شوک وارده به اقتصاد باشند. اصلاحات بانکی کمال درویش، وزیر اقتصاد ترکیه در سالهای 2001 تا 2002 را نیز میتوان مثال زد که توانست در عرض 6 ماه بیش از 15 قانون پولی و بانکی ترکیه را بازنگری کند تا بستر برای ایجاد عرصه طلایی اقتصاد ترکیه شکل گیرد. اما در ایران بیش از 35 سال است که حتی یک قانون پولی و بانکی کشور مورد بازنگری و بهروزرسانی قرار نگرفته است. نهتنها ارادهای بر این اصلاح نیست که در مقابل اصلاح، مقاومت نیز صورت میگیرد.
در قانون قدیمی پولی و بانکی ایران قانون مدنی ناظر به مبادلات کاغذی تنظیم نشده، قانون عملیات بانکداری بدون ربا هم ناقص و نارساست و خود دارای مشکلات درونی است. از سوی دیگر در ساختار معیوب قدیمی نظام پولی و بانکی کشور، موضوعی به نام نظارت بر ریسکهای سیستمی و کلان وجود خارجی ندارد، درحالی که پس از بحران اقتصادی 2008، این موضوع مورد تاکید بسیاری قرار گرفته است.چراکه تا زمانی که این نظارت بهطور دقیق و متقن وجود نداشته باشد، امکان کنترل ریسکهای سیستمی و کلان نیز میسر نخواهد شد و در نتیجه به ثبات مالی نیز نخواهیم رسید؛ لذا برای تنظیم امور و هماهنگی نظام پولی و بانکی، بازار سرمایه، بازار بیمه و تنظیم عملکرد و جهتدهی نهادهای مرتبط شورای ثبات مالی تشکیل شده تا با اعلام هشدار و حتی نظارت مانع ایجاد خلأ قوانین و نبود نظارت سیستمی سودهای کلان شود.
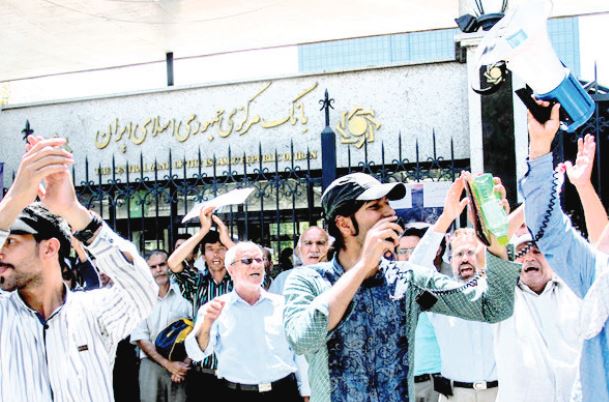
در سالهای اخیر در داخل کشور با مساله چالشیای به نام موسسات مالی و اعتباری غیرمجاز برخورد کردهایم. شرکتهای تامین سرمایهای در حاشیه امن بدون اینکه تحت نظارت بانک مرکزی و مصوبات شورای پول و اعتبار باشند، در کشور شکل گرفتند و توانستند نقدینگی بزرگی را در کشور در خود ببلعند و با عدم مدیریت صحیح مالی و بانکی، ورشکست شده و بحران اجتماعی- اقتصادی ایجاد کنند و در مقابل صاحبان آنها با سفتهبازی به سرمایههای نجومی دست یابند. البته این سفتهبازی و دستیابی به ثروت نجومی صرفا به این موسسات مالی و اعتباری غیرمجاز خلاصه نمیشود، بلکه همین مساله در بانکها و موسسات مالی و اعتباری که از منظر بانک مرکزی مجاز محسوب میشوند نیز دیده میشود و عملا یک لجامگسیختگیای در برابر نظارت بانک مرکزی و مصوبات شورای پول و اعتبار دیده میشود. همه این مسائل بهدلیل عدم وجود همین ساختار معیوب قدیمی پولی و بانکی کشور است که نظام بانکی را از داشتن یک سیستم نظارتی محروم کرده است.
از الزامات اصلاح نظام بانکی در کشور ایجاد سه ساختار زیر است:
1- ساختار لازم برای نظارت احتیاطی خرد و شاخصهای سلامت بانکی در نظام پولی و بانکی
2- ساختار نظارت عملیاتی
3- ساختار لازم برای مدیریت و حاکمیت دادههای بانکی (فناوری اطلاعات)
در دولت یازدهم طرح اصلاح نظام بانکی، لایحه بانک مرکزی و لایحه بانکداری در دستور کار قرار گرفت. طرحها و لوایح مزیتداری که تصویب هر کدام میتوانست گامی رو به جلو تلقی شود ولی مقاومت ناشیانه در برابر تغییر وجود داشته است. مقاومتی که نشان میدهد منفعت عدهای در وجود همان ساختار معیوب قدیمی است.
ابرپروژه اصلاح نظام بانکی کشور کار جامعی با بیش از 2700 صفحه است که ضمن آسیبشناسی وضع موجود به تبیین وضع مطلوب ساختار و ارکان نظام پولی و بانکی کشور و تهیه سند چشمانداز و برنامه راهبردی و تدوین دو لایحه بانک مرکزی و بانکداری اسلامی همت میگمارد. اما عملا به رغم حساسیت و اقدامات مهم اولیه از اولویت خارج شده و فاز دوم آن نیز پیگیری نشد. متأسفانه به صورت کاملا حرفهای و سیستمی در برابر هر تغییری مقاومت میشود لذا تغییر در ارکان تصمیمگیری نظام پولی و بانکی برای صیانت از نیروهای متعهد و متخصص انقلابی و فرهیخته (که خوشبختانه به اندازه لازم در مقطع فعلی تربیت شدهاند و وجود دارند) لازم و ضروری میکند.